Wpłata z cudzej karty lub portfela: dlaczego grozi blokadą konta
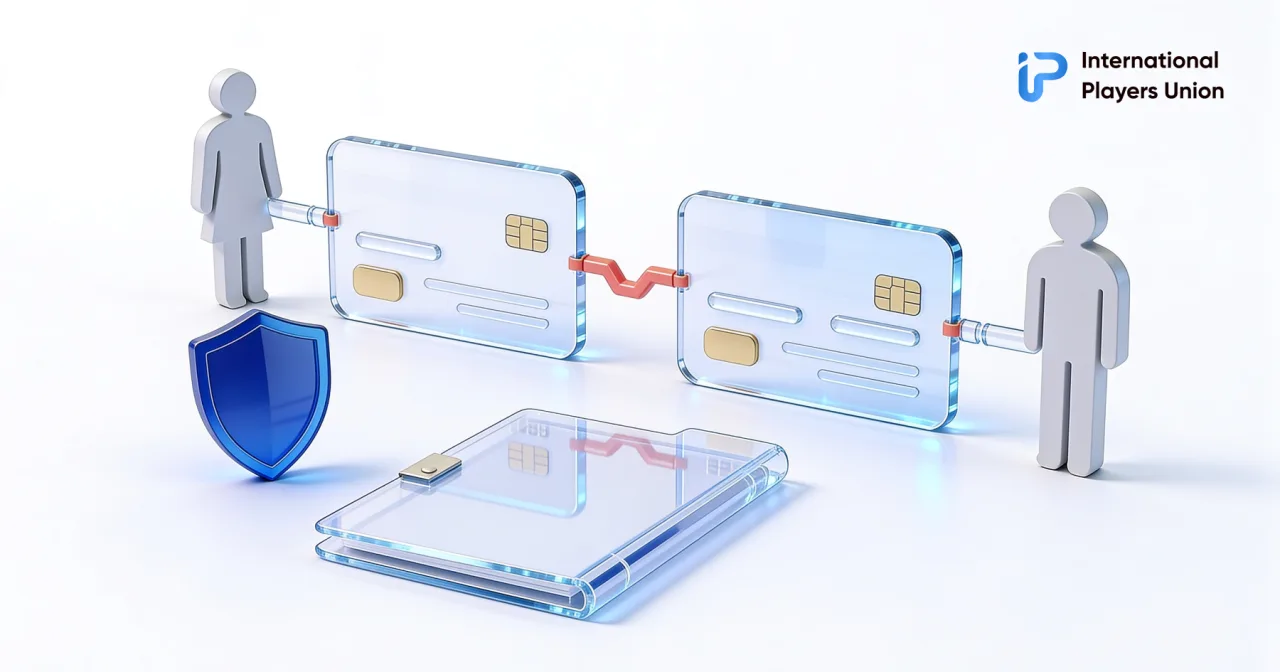
Zasilenie konta gracza z karty, rachunku bankowego lub portfela innej osoby może skutkować dodatkową weryfikacją, odrzuceniem płatności, ograniczeniem konta albo sporem przy wypłacie. Powód jest prosty: imię i nazwisko właściciela konta, źródło pieniędzy i odbiorca przyszłej wypłaty przestają jednoznacznie się zgadzać. To, co dokładnie zrobi operator, zależy od jego zasad, licencji i okoliczności. Blokada nie jest automatyczna ani uniwersalna, ale ryzyko wyraźnie rośnie.
Jeśli depozyt nie został jeszcze dokonany, używaj wyłącznie własnej metody płatności dozwolonej przez regulamin. Jeśli pieniądze już wpłynęły, nie zakładaj drugiego konta, nie fałszuj zgody właściciela karty i nie dokładaj nowych płatności, żeby coś „naprawić”. Zachowaj potwierdzenie, status, regulamin i korespondencję, a następnie opisz operatorowi fakty na piśmie i poproś o oficjalną procedurę dalszego postępowania.
Co jest płatnością osoby trzeciej
Metodą płatności osoby trzeciej może być:
- karta małżonka, krewnego, przyjaciela lub współpracownika;
- wspólny rachunek rodzinny, jeśli regulamin nie uznaje go za dopuszczalny;
- portfel elektroniczny zarejestrowany na inne nazwisko;
- karta firmowa lub rachunek spółki;
- cudzy portfel kryptowalutowy, jeśli operator weryfikuje właściciela i pochodzenie środków;
- pośrednik, który przyjmuje pieniądze, a potem zasila konto gracza;
- konto w serwisie płatniczym, do którego faktycznie ma dostęp inna osoba.
Słowa „mieszkamy razem” czy „właściciel się zgodził” nie zastępują regulaminu operatora ani weryfikacji płatności. Wspólnego rachunku też nie należy z góry uznawać ani za dozwolony, ani za zakazany: dowiedz się, jak potwierdza się obu właścicieli.
Skąd bierze się ryzyko
Niezgodność tożsamości
Operator weryfikuje właściciela konta gracza. W przypadku brytyjskich licencjobiorców LCCP 17.1.1 wymaga ustalenia co najmniej imienia i nazwiska, adresu oraz daty urodzenia przed dopuszczeniem do gry. Jeśli płatność przychodzi od innej osoby, operator może potrzebować ustalić, kto faktycznie dysponuje kontem i czyje środki są używane.
Niejasne źródło i cel pieniędzy
FATF Recommendation 10 przewiduje weryfikację klienta i transakcji opartą na ocenie ryzyka, w razie potrzeby także źródła środków. To międzynarodowy standard do wdrożenia przez państwa, a nie jedna bezpośrednia reguła dla każdego gracza.
UK Gambling Commission w ocenie ryzyka podaje płatności z karty małżonka i wypłaty na rzecz osoby trzeciej jako przykłady third-party payment i oczekuje od brytyjskich operatorów identyfikacji oraz weryfikacji źródła środków. W innym kraju trzeba sprawdzić jego prawo i regulatora.
Naruszenie obiegu płatności
UKGC uznaje podejście closed-loop za najlepszą praktykę: wypłata trafia na tę samą metodę, której użyto do depozytu. Przy cudzej metodzie powstaje konflikt: zwrot na metodę źródłową trafia do innej osoby, a wypłata do gracza zmienia kierunek przepływu pieniędzy.
Ryzyko obchodzenia ograniczeń
UKGC osobno ostrzega przed przekazywaniem danych osobowych i rachunków bankowych osobom trzecim w celu zakładania kont gry. Takie schematy mogą służyć do obchodzenia samowykluczenia, weryfikacji wieku, limitów albo do oszustw. Nie oznacza to, że każdy rodzinny błąd ma przestępczy cel, ale wyjaśnia, dlaczego operator nie może opierać się wyłącznie na ustnej zgodzie.
Co sprawdzić przed depozytem
| Pytanie | Gdzie szukać | Bezpieczny wynik |
|---|---|---|
| Czyje nazwisko musi widnieć na metodzie | Payments, KYC, AML | metoda należy do właściciela konta albo wyjątek jest wprost dozwolony |
| Czy wspólny rachunek jest dopuszczalny | regulamin i pisemna odpowiedź | wiadomo, jakie potwierdzenia muszą dać obaj właściciele |
| Dokąd wróci wypłata | Withdrawals | ścieżka zgadza się z regulaminem i właścicielem |
| Jakie metody są zakazane | lista płatności | wybrana metoda jest dostępna w Twoim kraju |
| Kiedy potrzebny jest KYC metody | Verification | dokumenty i pola są znane z góry |
| Co się dzieje w razie błędu | Complaints, Refunds | istnieje oficjalna procedura, a nie rada z czatu |
Nie sprawdzaj dopuszczalności małą „testową” płatnością. Samo udane zaksięgowanie nie dowodzi, że wypłata na tę metodę jest dozwolona.
Jeśli płatność z cudzej metody już przeszła
1. Wstrzymaj nowe operacje
Nie zasilaj konta ponownie i nie przelewaj pieniędzy między kontami. Nie kontynuuj gry, jeśli może to zmienić sporne saldo lub utrudnić zwrot.
2. Udokumentuj fakty
Zachowaj:
- ID depozytu;
- datę, godzinę, kwotę i walutę;
- cztery ostatnie cyfry karty lub identyfikator portfela;
- imię i nazwisko właściciela metody bez publikowania pełnych danych;
- status na koncie;
- potwierdzenie lub wyciąg;
- regulamin z dnia płatności;
- całą korespondencję.
3. Powiedz operatorowi prawdę
Nie podawaj metody jako swojej, jeśli należy do kogoś innego. Nie edytuj wyciągu i nie proś właściciela karty o fikcyjny dokument. Napisz:
Na konto [ID] wpłynął depozyt [data, kwota, waluta] z metody płatności, której właścicielem jest [relacja wobec użytkownika, bez zbędnych danych]. Proszę o wskazanie mającej zastosowanie zasady, statusu środków, pełnej listy wymaganych potwierdzeń i dopuszczalnej dalszej procedury. Nie wykonuję nowych operacji związanych z tą płatnością.
4. Ustal udział właściciela metody
Poproś operatora o pisemne wskazanie, czy potrzebne jest oświadczenie właściciela, zwrot na metodę źródłową, czy inna procedura. Nie wysyłaj paszportu osoby trzeciej bez wyjaśnionej potrzeby i bezpiecznego kanału.
5. Zachowaj decyzję
Poproś o numer zgłoszenia, zastosowany punkt regulaminu i ostateczną, uzasadnioną odpowiedź. Jeśli środki są zwracane, zachowaj identyfikator i status transakcji. Jeśli konto zostało ograniczone, zapytaj, które funkcje są niedostępne i czego wymaga ponowne rozpatrzenie.
Czego nie robić
- nie zakładaj drugiego konta na właściciela karty;
- nie zmieniaj imienia i nazwiska w profilu na dane płatnika;
- nie rób nowego depozytu z własnej karty, żeby odblokować konto;
- nie przedstawiaj prezentu ani pożyczki jako potwierdzenia, że metoda należy do Ciebie;
- nie fałszuj wyciągu, potwierdzenia ani zgody;
- nie składaj chargebacku jako automatycznej reakcji na własną autoryzowaną płatność;
- nie wysyłaj CVV, PIN-u, kodów, hasła ani pełnego dostępu do banku;
- nie publikuj danych osobowych płatnika.
Czy możliwa jest płatność przez członka rodziny lub w formie prezentu
Tylko jeśli wprost dopuszczają to aktualny regulamin i prawo płatnicze danego kraju. Nawet przy takiej zgodzie mogą być potrzebne dowody pokrewieństwa, zgody i źródła środków. Przed przelewem uzyskaj pisemną odpowiedź, która opisuje właśnie Twój rodzaj rachunku i metody.
Nie myl trzech różnych kwestii:
- Bank technicznie przepuścił transakcję.
- Właściciel karty się zgadza.
- Operator dopuszcza takie źródło i sposób wypłaty.
Twierdząca odpowiedź na dwa pierwsze pytania nie gwarantuje trzeciej.
Kiedy przejść do reklamacji
Formalna reklamacja jest uzasadniona, jeśli operator:
- nie informuje o statusie pieniędzy;
- żąda nowych płatności;
- zmienia podstawę ograniczenia;
- żąda niezwiązanych dokumentów bez wyjaśnienia;
- nie potwierdza otrzymania materiałów;
- stosuje zasadę, której nie było w zachowanej wersji regulaminu;
- odmawia przedstawienia ostatecznego stanowiska i dalszej ścieżki.
Reklamacja powinna uczciwie wskazywać, że płatność należała do osoby trzeciej. Nie żądaj gwarantowanej wypłaty, tylko przejrzystej decyzji: wskazania mającej zastosowanie zasady, statusu środków, potrzebnych dowodów i dostępnej procedury ponownego rozpatrzenia.
Jak może pomóc IPU.bet
IPU.bet jest platformą informacyjną: nie przyjmuje płatności za kasyna, nie przechowuje środków do gry i nie rozstrzyga KYC partnera. Player Support może pomóc w ułożeniu chronologii i pisemnego zapytania. Wynik weryfikacji, zwrot, odblokowanie ani wypłata nie są gwarantowane.
Do wstępnej analizy przekaż zanonimizowane statusy, regulamin i odpowiedzi. Nie wysyłaj pełnych danych karty, dokumentów innej osoby, hasła, CVV, PIN-u, kodów jednorazowych, frazy seed ani klucza prywatnego.
Pomoc od IPU.BETCo warto zapamiętać
Cudza karta lub portfel to nie tylko problem techniczny, ale też konflikt tożsamości. Udany depozyt nie oznacza, że metoda jest dozwolona do wypłaty. Przed płatnością sprawdź właściciela, regulamin i ścieżkę closed-loop.
Jeśli błąd już się zdarzył, wstrzymaj nowe operacje, uczciwie przedstaw fakty, zachowaj dokumenty i uzyskaj pisemną procedurę. Nie próbuj „naprawiać” sytuacji nowym kontem, depozytem ani fikcyjnym potwierdzeniem.
18+. Graj odpowiedzialnie. Hazard nie jest sposobem na zarabianie pieniędzy.
Przed każdym depozytem otwórz zasady płatności i upewnij się, że metoda jest zarejestrowana na właściciela konta. Jeśli płatność z cudzej metody już przeszła, zbierz zanonimizowaną chronologię i otwórz formularz zgłoszenia IPU.bet.
FAQ
Czy można zasilić konto w kasynie kartą męża, żony lub krewnego?
Tylko jeśli wprost dopuszcza to aktualny regulamin operatora. W wielu regulaminach metoda płatności musi należeć do właściciela konta. Przed przelewem uzyskaj pisemną odpowiedź, która opisuje właśnie Twój rodzaj karty lub rachunku.
Czy depozyt z cudzej karty oznacza automatyczną blokadę?
Nie. Blokada nie jest automatyczna ani uniwersalna. Operator może zażądać weryfikacji, odrzucić płatność lub ograniczyć konto zależnie od swojego regulaminu, licencji i okoliczności, ale ryzyko takiej decyzji jest wyraźnie wyższe.
Co zrobić, jeśli płatność z cudzej karty już przeszła?
Wstrzymaj nowe operacje, zachowaj ID depozytu, potwierdzenie, status, regulamin i korespondencję. Następnie uczciwie napisz operatorowi, do kogo należy metoda, i poproś o wskazanie mającej zastosowanie zasady, statusu środków oraz pełnej listy potwierdzeń.
Dokąd trafi wypłata, jeśli depozyt był z cudzej metody?
Decyduje o tym operator według swojego regulaminu. Przy podejściu closed-loop wypłata trafia na tę samą metodę, z której był depozyt, więc zwrot może trafić do właściciela karty. Poproś o pisemne potwierdzenie ścieżki przed jakimikolwiek nowymi działaniami.
Czy IPU.bet może zagwarantować zwrot lub odblokowanie?
Nie. IPU.bet jest platformą informacyjną i nie rozstrzyga KYC operatora. Player Support może pomóc w ułożeniu chronologii i pisemnego zapytania, ale wynik weryfikacji, zwrot ani wypłata nie są gwarantowane.