Depósito com o cartão ou a carteira de outra pessoa: porque aumenta o risco de bloqueio
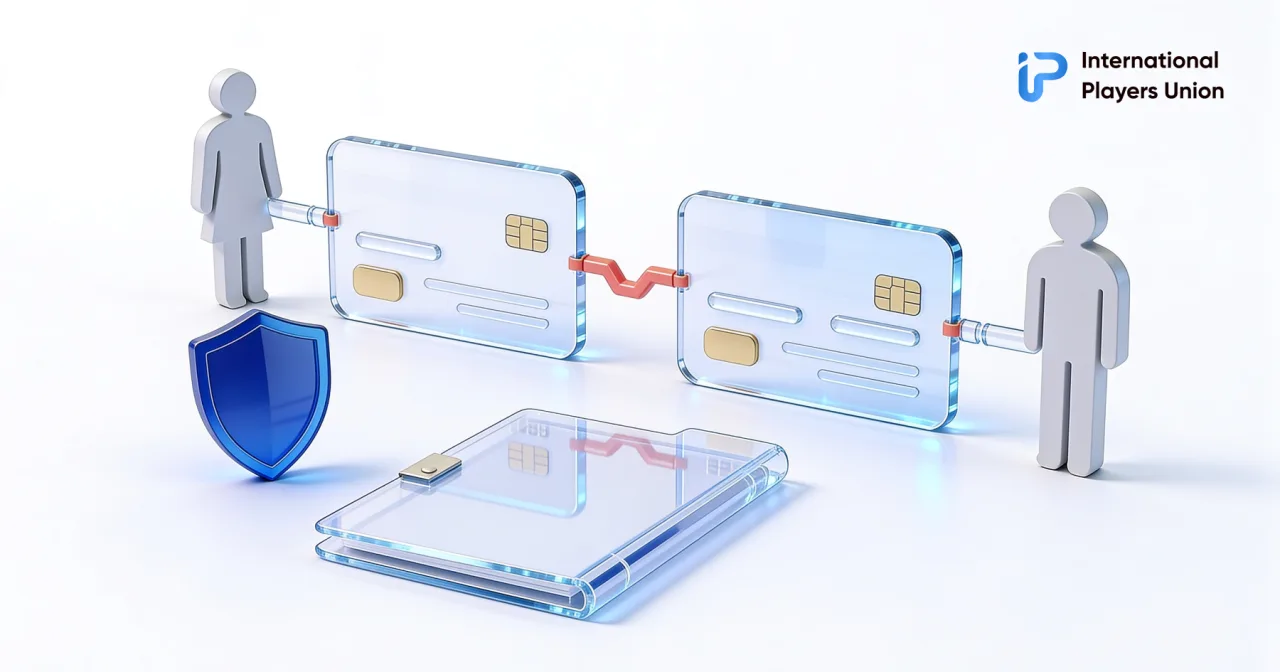
Carregar a conta de jogo com o cartão, a conta bancária ou a carteira de outra pessoa pode levar a uma verificação adicional, à recusa do pagamento, à restrição da conta ou a um litígio no levantamento. A razão é simples: o nome do titular da conta, a origem do dinheiro e o destinatário do futuro pagamento deixam de coincidir de forma clara. O que o operador faz em concreto depende das suas regras, da licença e das circunstâncias. O bloqueio não é automático nem universal, mas o risco aumenta bastante.
Se ainda não fez o depósito, use apenas o seu próprio método de pagamento permitido pelas regras. Se o dinheiro já entrou, não crie uma segunda conta, não falsifique o consentimento do titular do cartão e não acrescente novos pagamentos para «corrigir» a situação. Guarde o recibo, o estado, as regras e a correspondência, depois comunique os factos ao operador por escrito e peça o procedimento oficial a seguir.
O que conta como pagamento de terceiros
Um método de pagamento de terceiros pode ser:
- o cartão do cônjuge, de um familiar, de um amigo ou de um colega;
- uma conta familiar conjunta, se as regras não a aceitarem;
- uma carteira eletrónica registada noutro nome;
- um cartão ou uma conta de empresa;
- a carteira cripto de outra pessoa, se o operador verificar o titular e a origem dos fundos;
- um intermediário que recebe o dinheiro e depois carrega a conta de jogo;
- uma conta num serviço de pagamentos a que, na prática, outra pessoa tem acesso.
Frases como «vivemos juntos» ou «o titular autorizou» não substituem as regras do operador nem a verificação do pagamento. Também não deve assumir que uma conta conjunta é automaticamente permitida ou proibida: pergunte como se confirmam os dois titulares.
Porque surge o risco
A identidade não coincide
O operador verifica o titular da conta de jogo. Para os licenciados britânicos, a LCCP 17.1.1 exige que se apurem pelo menos o nome, a morada e a data de nascimento antes de permitir o jogo. Se o pagamento vem de outro nome, o operador pode precisar de perceber quem gere a conta e de quem é o dinheiro utilizado.
A origem e o destino do dinheiro não são claros
A FATF Recommendation 10 prevê uma verificação do cliente e das operações baseada no risco, incluindo, quando necessário, a origem dos fundos. Trata-se de um padrão internacional que os Estados aplicam, não de uma regra direta e única para cada jogador.
A UK Gambling Commission, na sua avaliação de riscos, aponta os pagamentos com o cartão do cônjuge e os pagamentos a terceiros como exemplos de third-party payment e espera dos operadores britânicos identificação e verificação da origem dos fundos. Noutro GEO é preciso ver a lei e o regulador locais.
O circuito de pagamentos é quebrado
A UKGC considera a abordagem closed-loop uma boa prática: o levantamento vai para o mesmo método usado no depósito. Com o método de outra pessoa surge um conflito: devolver ao método original envia o dinheiro a outra pessoa, e pagar ao jogador muda a direção do dinheiro.
Risco de contornar restrições
A UKGC alerta especificamente para não partilhar dados pessoais nem contas bancárias com terceiros para abrir contas de jogo. Estes esquemas podem ser usados para contornar a autoexclusão, a verificação da idade, os limites ou para fraude. Isto não significa que qualquer erro em família tenha um fim criminoso, mas explica porque o operador não pode confiar apenas num consentimento verbal.
O que verificar antes do depósito
| Pergunta | Onde procurar | Resultado seguro |
|---|---|---|
| Em nome de quem deve estar o método | Payments, KYC, AML | o método pertence ao titular da conta ou a exceção está expressamente permitida |
| Se a conta conjunta é aceite | as regras e uma resposta por escrito | sabe que confirmações são precisas para os dois titulares |
| Para onde vai o levantamento | Withdrawals | o percurso corresponde às regras e ao titular |
| Que métodos são proibidos | a lista de métodos de pagamento | escolheu um método disponível no seu GEO |
| Quando é preciso KYC do método | Verification | os documentos e os campos são conhecidos de antemão |
| O que acontece em caso de erro | Complaints, Refunds | existe um procedimento oficial, não um conselho do chat |
Não teste se é permitido com um pequeno pagamento «de teste». O facto de o dinheiro ter sido creditado não prova que o levantamento por esse método seja permitido.
Se o pagamento com o método de outra pessoa já foi feito
1. Pare novas operações
Não volte a carregar a conta e não transfira dinheiro entre contas. Não continue a jogar se isso puder alterar o saldo em disputa ou complicar a devolução.
2. Registe os factos
Guarde:
- o ID do depósito;
- a data, a hora, o montante e a moeda;
- os últimos quatro dígitos do cartão ou o identificador da carteira;
- o nome do titular do método, sem publicar os dados completos;
- o estado na conta;
- o recibo ou o extrato;
- as regras em vigor na data do pagamento;
- toda a correspondência.
3. Diga a verdade ao operador
Não diga que o método é seu se pertence a outra pessoa. Não edite o extrato e não peça ao titular do cartão um documento fictício. Escreva:
Na conta [ID] entrou um depósito [data, montante, moeda] a partir de um método de pagamento cujo titular é [relação com o utilizador, sem dados a mais]. Peço que indiquem a regra aplicável, o estado dos fundos, a lista completa de confirmações e o procedimento admitido a seguir. Não estou a fazer novas operações relacionadas com este pagamento.
4. Esclareça o papel do titular do método
Peça ao operador que indique por escrito se é necessária uma declaração do titular, a devolução ao método original ou outro procedimento. Não envie o passaporte de outra pessoa sem uma necessidade explicada e sem um canal seguro.
5. Guarde a decisão
Peça o número do pedido, a cláusula das regras aplicada e uma resposta final fundamentada. Se os fundos forem devolvidos, guarde o identificador e o estado da operação. Se a conta for restringida, pergunte que funções ficam indisponíveis e o que é preciso para uma reapreciação.
O que não fazer
- não crie uma segunda conta em nome do titular do cartão;
- não mude o nome do perfil para o nome de quem pagou;
- não faça um novo depósito com o seu próprio cartão para desbloquear a conta;
- não apresente uma oferta ou um empréstimo como prova de que o método é seu;
- não falsifique o extrato, o recibo ou o consentimento;
- não peça um chargeback como reação automática a um pagamento que o próprio autorizou;
- não envie CVV, PIN, códigos, palavra-passe ou acesso total ao banco;
- não publique os dados pessoais de quem pagou.
É possível um pagamento pela família ou como oferta
Só se as regras em vigor e a lei de pagamentos do país o permitirem expressamente. Mesmo assim, podem ser pedidas provas da relação, do consentimento e da origem dos fundos. Antes da transferência, obtenha uma resposta por escrito que descreva exatamente o seu tipo de conta e de método.
Não confunda três perguntas diferentes:
- O banco processou tecnicamente a operação.
- O titular do cartão concorda.
- O operador aceita essa origem e essa forma de levantamento.
Respostas positivas às duas primeiras perguntas não garantem a terceira.
Quando passar a uma reclamação
Uma reclamação formal faz sentido se o operador:
- não informa o estado do dinheiro;
- exige novos pagamentos;
- muda o motivo da restrição;
- pede documentos sem relação e sem explicação;
- não confirma a receção dos materiais;
- aplica uma regra que não existia na versão guardada;
- recusa dar uma posição final e os passos seguintes.
A reclamação deve refletir com honestidade que o pagamento pertencia a um terceiro. Não exija um pagamento garantido, mas sim uma decisão transparente: a regra aplicável, o estado dos fundos, as provas necessárias e o procedimento de reapreciação disponível.
Como o IPU.bet pode ajudar
O IPU.bet é uma plataforma informativa: não recebe pagamentos para casinos, não guarda fundos de jogo e não decide o KYC do parceiro. O Player Support pode ajudar a montar a cronologia e um pedido por escrito. O resultado da verificação, a devolução, o desbloqueio ou o pagamento não são garantidos.
Para uma primeira análise, envie os estados, as regras e as respostas sem dados pessoais. Não envie os dados completos do cartão, documentos de outra pessoa, a palavra-passe, o CVV, o PIN, códigos de utilização única, a frase seed ou a chave privada.
Ajuda do IPU.BETO que deve reter
O cartão ou a carteira de outra pessoa não cria apenas um problema técnico, mas também um conflito de identidade. Um depósito bem-sucedido não significa que o método esteja permitido para levantamentos. Antes de pagar, confirme o titular, as regras e o percurso closed-loop.
Se o erro já aconteceu, pare novas operações, comunique os factos com honestidade, guarde os documentos e obtenha o procedimento por escrito. Não tente «corrigir» a situação com uma nova conta, um novo depósito ou uma confirmação fictícia.
18+. Jogue com responsabilidade. Os jogos de azar não são uma forma de ganhar dinheiro.
Antes de qualquer depósito, abra as regras de pagamento e confirme que o método está em nome do titular da conta. Se o pagamento com o método de outra pessoa já foi feito, monte uma cronologia sem dados pessoais e abra o formulário de pedido do IPU.bet.
FAQ
Posso carregar a conta do casino com o cartão do meu cônjuge ou de um familiar?
Só se as regras em vigor do operador o permitirem expressamente. Em muitas regras, o método de pagamento tem de pertencer ao titular da conta. Antes da transferência, obtenha uma resposta por escrito que descreva exatamente o seu tipo de cartão ou de conta.
Um depósito com o cartão de outra pessoa significa bloqueio automático?
Não. O bloqueio não é automático nem universal. O operador pode pedir uma verificação, recusar o pagamento ou restringir a conta conforme as suas regras, a licença e as circunstâncias, mas o risco dessa decisão é bastante maior.
O que fazer se o pagamento com o cartão de outra pessoa já entrou?
Pare novas operações e guarde o ID do depósito, o recibo, o estado, as regras e a correspondência. Depois escreva ao operador com honestidade a quem pertence o método e peça que indique a regra aplicável, o estado dos fundos e a lista completa de confirmações.
Para onde vai o levantamento se o depósito foi feito com o método de outra pessoa?
Decide o operador, segundo as suas regras. Na abordagem closed-loop, o levantamento vai para o mesmo método usado no depósito, por isso a devolução pode chegar ao titular do cartão. Peça a confirmação do percurso por escrito antes de qualquer nova ação.
O IPU.bet pode garantir a devolução ou o desbloqueio?
Não. O IPU.bet é uma plataforma informativa e não decide o KYC do operador. O Player Support pode ajudar a montar a cronologia e um pedido por escrito, mas o resultado da verificação, a devolução e o pagamento não são garantidos.